Domain generationsfond.de kaufen?
Wir ziehen mit dem Projekt
generationsfond.de um.
Sind Sie am Kauf der Domain
generationsfond.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain generationsfond.de kaufen?
Was ist der Unterschied zwischen Hauptschutz und Leistungsschutz im Vergleich zu Hilfsschutz und Steuerschutz?
Der Hauptschutz und der Leistungsschutz beziehen sich auf den Schutz von Hauptkomponenten oder Hauptfunktionen eines Systems. Der Hilfsschutz und der Steuerschutz hingegen beziehen sich auf den Schutz von Nebenkomponenten oder Steuerfunktionen. Der Hauptschutz und der Hilfsschutz sind in der Regel für den Schutz vor äußeren Einflüssen wie Überlastungen oder Kurzschlüssen verantwortlich, während der Leistungsschutz und der Steuerschutz den ordnungsgemäßen Betrieb und die Steuerung des Systems gewährleisten. **
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **

Ähnliche Suchbegriffe für Leistungsschutz
Top-Angebote
Produkte zum Begriff Leistungsschutz:
-
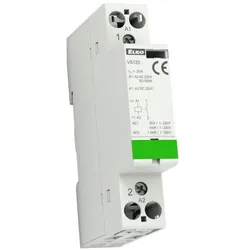
Modular Leistungsschutz Installationsschütz 230V Ith 20A 1NC 230V ELKO VS120-01 230V AC/DCModulares Schütz zur Steuerung von Stromkreisen, insbesondere von Widerstandslasten und Drehstrommotoren. Enthält 1 Kontakt. Montage: DIN-Schiene oder Paneel.11,09 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Investition, Fachbücher von Klaus OlfertErfolgreiches Investieren – praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe „Kompendium der praktischen Betriebswirtschaft“ die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis.30,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Altersvorsorge und Vermögensaufbau gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl die Gesundheit als auch das Eigentum abdeckt. Zudem sollte man frühzeitig mit der Altersvorsorge beginnen, um im Ruhestand finanziell abgesichert zu sein. Des Weiteren ist es ratsam, regelmäßig Geld für den Vermögensaufbau anzulegen, sei es durch Investitionen in Aktien, Immobilien oder andere Anlageformen. Zuletzt ist eine solide finanzielle Planung und Budgetierung unerlässlich, um unerwartete Ausgaben abzufedern und langfristig finanzielle Stabilität zu gewährleisten. **
-
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet?
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet? Die betriebliche Altersvorsorge wird grundsätzlich nicht auf die gesetzliche Rente angerechnet. Sie ist eine zusätzliche Form der Altersvorsorge, die von Arbeitgebern angeboten wird, um die gesetzliche Rente aufzustocken. Beide Formen der Altersvorsorge ergänzen sich daher in der Regel. Es ist jedoch wichtig zu beachten, dass die betriebliche Altersvorsorge steuer- und sozialversicherungsfrei ist, während die gesetzliche Rente versteuert werden muss. Es empfiehlt sich daher, beide Formen der Altersvorsorge zu kombinieren, um im Alter finanziell abgesichert zu sein. **
-
Was sind die wichtigsten Optionen für die Altersvorsorge und Rente?
Die wichtigsten Optionen für die Altersvorsorge und Rente sind die gesetzliche Rentenversicherung, betriebliche Altersvorsorge und private Altersvorsorge wie Riester- oder Rürup-Rente. Es ist empfehlenswert, eine Kombination aus verschiedenen Vorsorgeformen zu wählen, um im Alter finanziell abgesichert zu sein. Eine frühzeitige und regelmäßige Vorsorge ist entscheidend, um eine ausreichende Rente zu erhalten. **
-
Was sind die Vorteile der Rürup-Rente als staatlich geförderte Altersvorsorge?
Die Rürup-Rente bietet steuerliche Vorteile, da Beiträge steuerlich absetzbar sind. Zudem ist die Rente im Alter lebenslang gesichert. Die Rürup-Rente eignet sich besonders gut für Selbstständige und Gutverdiener. **

Wie kann die Riester-Rente dabei helfen, die Altersvorsorge zu sichern?
Die Riester-Rente ist eine staatlich geförderte Form der Altersvorsorge, bei der Beiträge steuerlich absetzbar sind. Durch die Förderung und die Möglichkeit der Zulagen kann die Riester-Rente dabei helfen, eine zusätzliche Einkommensquelle im Alter aufzubauen. Zudem bietet sie eine lebenslange Rente, die die gesetzliche Rente ergänzen und somit die Altersvorsorge insgesamt sichern kann. **
Wie kann staatlich geförderte Rente dabei helfen, die Altersvorsorge zu verbessern?
Staatlich geförderte Rente bietet zusätzliche Einkünfte im Alter, um den Lebensstandard zu sichern. Durch staatliche Förderungen wie Zuschüsse oder Steuervorteile können Rentenbeiträge effektiver angelegt werden. Die staatliche Rente dient als wichtige Ergänzung zur privaten Altersvorsorge und hilft, finanzielle Engpässe im Alter zu vermeiden. **
Top-Angebote
Produkte zum Begriff Leistungsschutz:
-
ABB Software Leistungsschutz Zubehör für Emax2 1SDA105230R1Der Kompaktleistungsschalter Tmax XT und der offene Leistungsschalter Emax sind ein fester Bestandteil der Clever Family. Das bedeu¬tet, dass sie zahlreiche Zusatzfunktionen mitbringen, wie beispielsweise die Installations- Unterstützung mit Hilfe der EPiC Mobile-App oder Funktions¬upgrades die über den ABB Ability Marketplace™ erhältlich sind. Diese digitalen Upgrades können Benutzer über das Internet bestellen und direkt am Auslöser aktivieren, ohne Ausbau des Leistungsschalters aus der Installationsstelle, ohne Versandzeit und ohne Installationskosten. Nach dem Kauf kann jede Funktion einfach mit einem Smartphone oder Tablet über die EPiC Mobile-App und die eingebettete Bluetooth-Technologie oder mit einem Laptop mit der Ekip Connect 3 Software aktiviert werden. Ekip Touch/Hi-Touch ermöglichen dem Benutzer, durch die Auswahl von zahlreichen Schutz- und Messfunktionen, einen maßgeschnei¬derten Leistungsschalter zusammenzustellen. Das Upgraden des Leistungsschalters umfasst umfassende Angebote.1368,01 €*Versand: 9,84 €Sichere Weiterleitung zum Anbieter
-
Ehmann Vario Combi 0111x0031 1fach Personen- und Leistungsschutz Modul FI/LSDie perfekte Lösung für eine ordentliche und variable Verlegung von Steckdosenleisten. Die Stromversorgung der einzelnen Module erfolgt über verdrehsichere Wieland-Stecker. Alle Module können durch den GST18i3-Zwischenstecker einfach und schnell miteinander verbunden und variabel aneinander gereiht werden – ganz ohne Werkzeug. In den Endkappen der einzelnen Module sind Befestigungsöffnungen integriert, die eine schnelle und sichere Schraubbefestigung ermöglichen. Die Module können auch auf eine Hutschiene geschoben und somit einfach und leicht veränderbar befestigt werden.139,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Modular Leistungsschutz Installationsschütz 230V Ith 20A 1NC 230V ELKO VS120-01 230V AC/DCModulares Schütz zur Steuerung von Stromkreisen, insbesondere von Widerstandslasten und Drehstrommotoren. Enthält 1 Kontakt. Montage: DIN-Schiene oder Paneel.11,09 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Hauptschutz und Leistungsschutz im Vergleich zu Hilfsschutz und Steuerschutz?
Der Hauptschutz und der Leistungsschutz beziehen sich auf den Schutz von Hauptkomponenten oder Hauptfunktionen eines Systems. Der Hilfsschutz und der Steuerschutz hingegen beziehen sich auf den Schutz von Nebenkomponenten oder Steuerfunktionen. Der Hauptschutz und der Hilfsschutz sind in der Regel für den Schutz vor äußeren Einflüssen wie Überlastungen oder Kurzschlüssen verantwortlich, während der Leistungsschutz und der Steuerschutz den ordnungsgemäßen Betrieb und die Steuerung des Systems gewährleisten. **
-
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
-
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Altersvorsorge und Vermögensaufbau gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl die Gesundheit als auch das Eigentum abdeckt. Zudem sollte man frühzeitig mit der Altersvorsorge beginnen, um im Ruhestand finanziell abgesichert zu sein. Des Weiteren ist es ratsam, regelmäßig Geld für den Vermögensaufbau anzulegen, sei es durch Investitionen in Aktien, Immobilien oder andere Anlageformen. Zuletzt ist eine solide finanzielle Planung und Budgetierung unerlässlich, um unerwartete Ausgaben abzufedern und langfristig finanzielle Stabilität zu gewährleisten. **
-
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet?
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet? Die betriebliche Altersvorsorge wird grundsätzlich nicht auf die gesetzliche Rente angerechnet. Sie ist eine zusätzliche Form der Altersvorsorge, die von Arbeitgebern angeboten wird, um die gesetzliche Rente aufzustocken. Beide Formen der Altersvorsorge ergänzen sich daher in der Regel. Es ist jedoch wichtig zu beachten, dass die betriebliche Altersvorsorge steuer- und sozialversicherungsfrei ist, während die gesetzliche Rente versteuert werden muss. Es empfiehlt sich daher, beide Formen der Altersvorsorge zu kombinieren, um im Alter finanziell abgesichert zu sein. **
Ähnliche Suchbegriffe für Leistungsschutz
-
Investition, Fachbücher von Klaus OlfertErfolgreiches Investieren – praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe „Kompendium der praktischen Betriebswirtschaft“ die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis.30,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gerechte RenteGerechte Rente , Sozialethische Perspektiven einer interdisziplinären Sondierung der Alterssicherung , Sonstige > Innenausstattung , Erscheinungsjahr: 20240529, Produktform: Kartoniert, Redaktion: Karger-Kroll, Anna~Schäfers, Lars, Seitenzahl/Blattzahl: 338, Keyword: Altersarmut; Alterssicherung; Altersvorsorge; Gerechtigkeit; Herausforderungen; Pension; Reformansätze; Rente; Rentensystem; Sozialethik; challenges; demografischer Wandel; demographic change; elderly poverty; fair pension; gerechte Rente; justice; normative Grundlage; normative foundation; old-age pension; old-age provision; old-age security; pension system; reform approaches; retirement provision; social ethics, Fachschema: Ethik~Ethos~Philosophie / Ethik~Ethik / Sozialethik~Sozialethik~Alter / Gesellschaft, Politik, Recht, Wirtschaft~Ältere Menschen~Älterwerden~Alter - Alt~Lebensabend~Senior, Fachkategorie: Ethik und Moralphilosophie~Ethische Themen und Debatten, Warengruppe: TB/Philosophie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 338 Blätter, Länge: 226, Breite: 154, Höhe: 20, Gewicht: 492, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Optionen für die Altersvorsorge und Rente?
Die wichtigsten Optionen für die Altersvorsorge und Rente sind die gesetzliche Rentenversicherung, betriebliche Altersvorsorge und private Altersvorsorge wie Riester- oder Rürup-Rente. Es ist empfehlenswert, eine Kombination aus verschiedenen Vorsorgeformen zu wählen, um im Alter finanziell abgesichert zu sein. Eine frühzeitige und regelmäßige Vorsorge ist entscheidend, um eine ausreichende Rente zu erhalten. **
-
Was sind die Vorteile der Rürup-Rente als staatlich geförderte Altersvorsorge?
Die Rürup-Rente bietet steuerliche Vorteile, da Beiträge steuerlich absetzbar sind. Zudem ist die Rente im Alter lebenslang gesichert. Die Rürup-Rente eignet sich besonders gut für Selbstständige und Gutverdiener. **
-
Wie kann die Riester-Rente dabei helfen, die Altersvorsorge zu sichern?
Die Riester-Rente ist eine staatlich geförderte Form der Altersvorsorge, bei der Beiträge steuerlich absetzbar sind. Durch die Förderung und die Möglichkeit der Zulagen kann die Riester-Rente dabei helfen, eine zusätzliche Einkommensquelle im Alter aufzubauen. Zudem bietet sie eine lebenslange Rente, die die gesetzliche Rente ergänzen und somit die Altersvorsorge insgesamt sichern kann. **
-
Wie kann staatlich geförderte Rente dabei helfen, die Altersvorsorge zu verbessern?
Staatlich geförderte Rente bietet zusätzliche Einkünfte im Alter, um den Lebensstandard zu sichern. Durch staatliche Förderungen wie Zuschüsse oder Steuervorteile können Rentenbeiträge effektiver angelegt werden. Die staatliche Rente dient als wichtige Ergänzung zur privaten Altersvorsorge und hilft, finanzielle Engpässe im Alter zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.