Domain generationsfond.de kaufen?
Wir ziehen mit dem Projekt
generationsfond.de um.
Sind Sie am Kauf der Domain
generationsfond.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain generationsfond.de kaufen?
Warum pausiert Amanda, die Abenteurerin?
Amanda, die Abenteurerin, pausiert möglicherweise aus verschiedenen Gründen. Es könnte sein, dass sie eine Verletzung erlitten hat und Zeit braucht, um sich zu erholen. Es ist auch möglich, dass sie ihre Energiereserven aufladen muss oder andere persönliche Verpflichtungen hat, die ihre Abenteuer vorübergehend unterbrechen. **
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
Ähnliche Suchbegriffe für Abenteurerin
Top-Angebote
Produkte zum Begriff Abenteurerin:
-
Investition, Fachbücher von Klaus OlfertErfolgreiches Investieren – praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe „Kompendium der praktischen Betriebswirtschaft“ die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis.30,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Arbeit vor Rente, Fachbücher von Carolin WiethoffSchon vor der Staatsgründung legte die SED die Grundlagen für ein neues System der sozialen Sicherung und wandelte den traditionellen Wohlfahrtsstaat in einen "Workfare-State" um. Carolin Wiethoff richtet den Blick auf die Auswirkungen dieser Politik auf die Menschen, die aufgrund einer Erwerbsminderung nicht mehr oder nur noch eingeschränkt arbeiten konnten. Ihre Studie untersucht über einen Zeitraum von 40 Jahren hinweg die soziale Sicherung bei Invalidität und sozialpolitische Initiativen zur beruflichen Rehabilitation. Die beiden Bereiche waren eng miteinander verbunden, weil es den politisch Verantwortlichen in der DDR stets darum ging, möglichst viele Bürger in den Arbeitsprozess zu integrieren und eine dauerhafte Invalidisierung zu vermeiden. Im Mittelpunkt der Untersuchung steht neben dem stellenweise konfliktreichen Zusammenspiel der einzelnen Akteure im Partei- und Staatsapparat die betriebliche Praxis, denn in der DDR war Sozialpolitik besonders stark auf die Betriebe zentriert. Anhand des Eisenhüttenkombinates Ost, einem Schwerpunktbetrieb der DDR, werden die Organisation des betrieblichen Gesundheits- und Sozialwesens und Schwierigkeiten bei der Umsetzung staatlicher Vorgaben deutlich.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Altersvorsorge und Vermögensaufbau gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl die Gesundheit als auch das Eigentum abdeckt. Zudem sollte man frühzeitig mit der Altersvorsorge beginnen, um im Ruhestand finanziell abgesichert zu sein. Des Weiteren ist es ratsam, regelmäßig Geld für den Vermögensaufbau anzulegen, sei es durch Investitionen in Aktien, Immobilien oder andere Anlageformen. Zuletzt ist eine solide finanzielle Planung und Budgetierung unerlässlich, um unerwartete Ausgaben abzufedern und langfristig finanzielle Stabilität zu gewährleisten. **
-
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet?
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet? Die betriebliche Altersvorsorge wird grundsätzlich nicht auf die gesetzliche Rente angerechnet. Sie ist eine zusätzliche Form der Altersvorsorge, die von Arbeitgebern angeboten wird, um die gesetzliche Rente aufzustocken. Beide Formen der Altersvorsorge ergänzen sich daher in der Regel. Es ist jedoch wichtig zu beachten, dass die betriebliche Altersvorsorge steuer- und sozialversicherungsfrei ist, während die gesetzliche Rente versteuert werden muss. Es empfiehlt sich daher, beide Formen der Altersvorsorge zu kombinieren, um im Alter finanziell abgesichert zu sein. **
-
Was sind die wichtigsten Optionen für die Altersvorsorge und Rente?
Die wichtigsten Optionen für die Altersvorsorge und Rente sind die gesetzliche Rentenversicherung, betriebliche Altersvorsorge und private Altersvorsorge wie Riester- oder Rürup-Rente. Es ist empfehlenswert, eine Kombination aus verschiedenen Vorsorgeformen zu wählen, um im Alter finanziell abgesichert zu sein. Eine frühzeitige und regelmäßige Vorsorge ist entscheidend, um eine ausreichende Rente zu erhalten. **
-
Was sind die Vorteile der Rürup-Rente als staatlich geförderte Altersvorsorge?
Die Rürup-Rente bietet steuerliche Vorteile, da Beiträge steuerlich absetzbar sind. Zudem ist die Rente im Alter lebenslang gesichert. Die Rürup-Rente eignet sich besonders gut für Selbstständige und Gutverdiener. **

Wie kann die Riester-Rente dabei helfen, die Altersvorsorge zu sichern?
Die Riester-Rente ist eine staatlich geförderte Form der Altersvorsorge, bei der Beiträge steuerlich absetzbar sind. Durch die Förderung und die Möglichkeit der Zulagen kann die Riester-Rente dabei helfen, eine zusätzliche Einkommensquelle im Alter aufzubauen. Zudem bietet sie eine lebenslange Rente, die die gesetzliche Rente ergänzen und somit die Altersvorsorge insgesamt sichern kann. **
Wie kann staatlich geförderte Rente dabei helfen, die Altersvorsorge zu verbessern?
Staatlich geförderte Rente bietet zusätzliche Einkünfte im Alter, um den Lebensstandard zu sichern. Durch staatliche Förderungen wie Zuschüsse oder Steuervorteile können Rentenbeiträge effektiver angelegt werden. Die staatliche Rente dient als wichtige Ergänzung zur privaten Altersvorsorge und hilft, finanzielle Engpässe im Alter zu vermeiden. **
Top-Angebote
Produkte zum Begriff Abenteurerin:
-
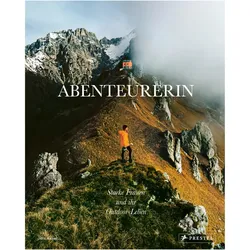
Abenteurerin, Reisebücher von Carolina AmellDer Reisebildband "Abenteurerin" bietet inspirierende Einblicke in das Leben von 20 Frauen, die ihre Leidenschaft für Abenteuer und Natur ausleben. Diese Frauen reisen alleine, tauchen mit Walen, klettern durch Canyons und jagen Stürme. Jede von ihnen hat ihre eigene Geschichte, die von Mut und Entschlossenheit geprägt ist. Belén Castelló erkundet mit dem Fahrrad verschiedene Kontinente, während Gina Johansen auf Skiern über 1.000 Kilometer vom Nordkap nach Schweden fährt. Alienor Le Gouvello durchquert Australien mit ihren Pferden, und Cal Major paddelt mit dem SUP um Grossbritannien, um auf die Meeresverschmutzung aufmerksam zu machen. Atemberaubende Fotografien begleiten die Geschichten und zeigen die Schönheit der Natur, von den Schweizer Alpen bis zu den Lavafeldern Islands. Dieses Buch ermutigt dazu, den eigenen Träumen zu folgen und die Welt zu erkunden.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
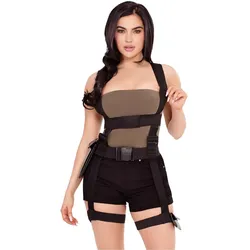
Leg Avenue Abenteurerin Körpergurt mit Taschen (One Size)Der Abenteurerin Körpergurt mit Taschen von Leg Avenue ist ein vielseitiges Kostümzubehör, das sowohl Funktionalität als auch Stil vereint. Dieses schwarze Gurtsystem ist mit Clipverschlüssen ausgestattet und lässt sich individuell anpassen, um einen optimalen Sitz zu gewährleisten. Die zwei kleinen Taschen mit Druckverschluss bieten zusätzlichen Stauraum für persönliche Gegenstände, was es ideal für verschiedene Anlässe macht. Ob für Kostümpartys, Rollenspiele oder kreative Outfits, dieser Körpergurt ergänzt jede Abenteurerin-Garderobe. Hergestellt aus 100% Polyester, ist das Material strapazierfähig und pflegeleicht. Der Lieferumfang umfasst lediglich das Gurtsystem mit den kleinen Täschchen, ohne weitere Kleidungsstücke. Dieses Produkt richtet sich an Damen und ist in der klassischen Farbe Schwarz gehalten, die sich mühelos mit anderen Kleidungsstücken kombinieren lässt. Der Abenteurerin Körpergurt mit Taschen ist eine praktische und stilvolle Ergänzung für alle, die ihren Look mit einem Hauch von Abenteuerlust bereichern möchten.38,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Investition, Fachbücher von Klaus OlfertErfolgreiches Investieren – praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe „Kompendium der praktischen Betriebswirtschaft“ die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis.30,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum pausiert Amanda, die Abenteurerin?
Amanda, die Abenteurerin, pausiert möglicherweise aus verschiedenen Gründen. Es könnte sein, dass sie eine Verletzung erlitten hat und Zeit braucht, um sich zu erholen. Es ist auch möglich, dass sie ihre Energiereserven aufladen muss oder andere persönliche Verpflichtungen hat, die ihre Abenteuer vorübergehend unterbrechen. **
-
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
-
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Altersvorsorge und Vermögensaufbau gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl die Gesundheit als auch das Eigentum abdeckt. Zudem sollte man frühzeitig mit der Altersvorsorge beginnen, um im Ruhestand finanziell abgesichert zu sein. Des Weiteren ist es ratsam, regelmäßig Geld für den Vermögensaufbau anzulegen, sei es durch Investitionen in Aktien, Immobilien oder andere Anlageformen. Zuletzt ist eine solide finanzielle Planung und Budgetierung unerlässlich, um unerwartete Ausgaben abzufedern und langfristig finanzielle Stabilität zu gewährleisten. **
-
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet?
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet? Die betriebliche Altersvorsorge wird grundsätzlich nicht auf die gesetzliche Rente angerechnet. Sie ist eine zusätzliche Form der Altersvorsorge, die von Arbeitgebern angeboten wird, um die gesetzliche Rente aufzustocken. Beide Formen der Altersvorsorge ergänzen sich daher in der Regel. Es ist jedoch wichtig zu beachten, dass die betriebliche Altersvorsorge steuer- und sozialversicherungsfrei ist, während die gesetzliche Rente versteuert werden muss. Es empfiehlt sich daher, beide Formen der Altersvorsorge zu kombinieren, um im Alter finanziell abgesichert zu sein. **
Ähnliche Suchbegriffe für Abenteurerin
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Arbeit vor Rente, Fachbücher von Carolin WiethoffSchon vor der Staatsgründung legte die SED die Grundlagen für ein neues System der sozialen Sicherung und wandelte den traditionellen Wohlfahrtsstaat in einen "Workfare-State" um. Carolin Wiethoff richtet den Blick auf die Auswirkungen dieser Politik auf die Menschen, die aufgrund einer Erwerbsminderung nicht mehr oder nur noch eingeschränkt arbeiten konnten. Ihre Studie untersucht über einen Zeitraum von 40 Jahren hinweg die soziale Sicherung bei Invalidität und sozialpolitische Initiativen zur beruflichen Rehabilitation. Die beiden Bereiche waren eng miteinander verbunden, weil es den politisch Verantwortlichen in der DDR stets darum ging, möglichst viele Bürger in den Arbeitsprozess zu integrieren und eine dauerhafte Invalidisierung zu vermeiden. Im Mittelpunkt der Untersuchung steht neben dem stellenweise konfliktreichen Zusammenspiel der einzelnen Akteure im Partei- und Staatsapparat die betriebliche Praxis, denn in der DDR war Sozialpolitik besonders stark auf die Betriebe zentriert. Anhand des Eisenhüttenkombinates Ost, einem Schwerpunktbetrieb der DDR, werden die Organisation des betrieblichen Gesundheits- und Sozialwesens und Schwierigkeiten bei der Umsetzung staatlicher Vorgaben deutlich.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Investition und Finanzierung, Fachbücher von Jörg WöltjeKluge Investitions- und Finanzierungsentscheidungen sind die Basis für den Erfolg eines Unternehmens. Dieses Buch bietet Ihnen eine kompakte Einführung in die Investitionsrechnung und die unterschiedlichen Finanzierungsformen. Der Autor geht auf die wichtigen Verfahren und Methoden ein und erläutert diese anhand realer Unternehmensdaten und mit anschaulichen Praxisbeispielen. Das ideale Lehrbuch in der Aus- und Weiterbildung für das Finanz- und Rechnungswesen. Inhalte: - Grundlagen der betrieblichen Finanzwirtschaft: Investitionsrechnung und Finanzierung - Erläuterung der statischen und dynamischen Investitionsrechnungen - Einzel- und Gesamtbewertungsverfahren der Unternehmensbewertung - Formen der Aussen- und Innenfinanzierung, Sonderformen der Finanzierung - Effektivzinsberechnung und Tilgungsplänen - Neu: Ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren - Zahlreiche Rechenbeispiele zur Investitionsrechnung, zur Finanzierung und zur individuellen Finanzplanung - Neu in der 3. Auflage: ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren Digitale Extras: - Rechner, finanzmathematische Tabellen - Über 170 Aufgaben mit Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aktien statt Rente!, Ratgeber von Claus Jürgen ReinhardtAus 100 Euro pro Monat langfristig über 500.000 Euro machen: Aktien statt Rente. 100 Euro pro Monat reichen aus, um die Rente zu ersetzen. Das ist auch nötig, denn das staatliche Rentensystem funktioniert nicht mehr. Viele Arbeitnehmer haben selbst nach 45 Berufsjahren netto nur rund 1.160 Euro Rente zur Verfügung. Doch das muss nicht sein. Jeder hat die Wahl zwischen Armut oder Reichtum im Alter. Den entscheidenden Unterschied macht dieses Aktienbuch für Einsteiger. Der erfahrene Banker und Investor Claus Jürgen Reinhardt weist mit überzeugenden Fakten nach: Wer an der Börse langfristig 100 Euro pro Monat in Aktien investiert, kann die Rente ersetzen oder die Rentenlücke schliessen. Mit dem neuartigen Konzept des Autors, der Aktienrente 2.0, machen Sie sich unabhängig von der staatlichen Rente. Wenn Sie derzeit monatlich keine 100 Euro übrig haben, ist das kein Grund zur Verzweiflung: Eine grosse Zahl an Tipps hilft Ihnen, Ihre Finanzen effektiv zu optimieren und mehr Geld übrig zu haben. Dieses Aktienbuch enthält alles, was Sie an der Börse zum erfolgreichen Investor macht: Insiderwissen zur Fundamentalanalyse, die besten langfristigen Anlagestrategien, das Wichtigste zu Aktien, Aktienfonds und ETFs sowie wirksame Massnahmen zur Reduzierung des Anlagerisikos - verständlich und kompetent erklärt. Viele praktische Ratschläge beantworten für Anfänger entscheidende Fragen: Wo kauft man Aktien? Wie kauft man Aktien? Welche Fehler sollte man beim Aktienhandel als Einsteiger vermeiden? Das Aktienbuch, das Ihnen die Zukunftsängste nimmt und Ihr Geld an der Börse vervielfachen kann. Das Wichtigste in Kürze: exklusiv nur in diesem Buch: die Aktienrente 2.0. Geld statt Geiz. Mit 100 Euro pro Monat die Rente ersetzen. Vom Einsteiger zum Experten: die Welt der Börse einfach erklärt. Die besten Aktien und langfristigen Anlagestrategien finden. Nur Bares ist Wahres. Erfolgreich die Finanzen optimieren.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Optionen für die Altersvorsorge und Rente?
Die wichtigsten Optionen für die Altersvorsorge und Rente sind die gesetzliche Rentenversicherung, betriebliche Altersvorsorge und private Altersvorsorge wie Riester- oder Rürup-Rente. Es ist empfehlenswert, eine Kombination aus verschiedenen Vorsorgeformen zu wählen, um im Alter finanziell abgesichert zu sein. Eine frühzeitige und regelmäßige Vorsorge ist entscheidend, um eine ausreichende Rente zu erhalten. **
-
Was sind die Vorteile der Rürup-Rente als staatlich geförderte Altersvorsorge?
Die Rürup-Rente bietet steuerliche Vorteile, da Beiträge steuerlich absetzbar sind. Zudem ist die Rente im Alter lebenslang gesichert. Die Rürup-Rente eignet sich besonders gut für Selbstständige und Gutverdiener. **
-
Wie kann die Riester-Rente dabei helfen, die Altersvorsorge zu sichern?
Die Riester-Rente ist eine staatlich geförderte Form der Altersvorsorge, bei der Beiträge steuerlich absetzbar sind. Durch die Förderung und die Möglichkeit der Zulagen kann die Riester-Rente dabei helfen, eine zusätzliche Einkommensquelle im Alter aufzubauen. Zudem bietet sie eine lebenslange Rente, die die gesetzliche Rente ergänzen und somit die Altersvorsorge insgesamt sichern kann. **
-
Wie kann staatlich geförderte Rente dabei helfen, die Altersvorsorge zu verbessern?
Staatlich geförderte Rente bietet zusätzliche Einkünfte im Alter, um den Lebensstandard zu sichern. Durch staatliche Förderungen wie Zuschüsse oder Steuervorteile können Rentenbeiträge effektiver angelegt werden. Die staatliche Rente dient als wichtige Ergänzung zur privaten Altersvorsorge und hilft, finanzielle Engpässe im Alter zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.