Domain generationsfond.de kaufen?
Wir ziehen mit dem Projekt
generationsfond.de um.
Sind Sie am Kauf der Domain
generationsfond.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain generationsfond.de kaufen?
Was sind die Vorteile der Rürup-Rente als staatlich geförderte Altersvorsorge?
Die Rürup-Rente bietet steuerliche Vorteile, da Beiträge steuerlich absetzbar sind. Zudem ist die Rente im Alter lebenslang gesichert. Die Rürup-Rente eignet sich besonders gut für Selbstständige und Gutverdiener. **
Was zählt als Investition?
Was zählt als Investition? Eine Investition bezieht sich auf den Kauf von Vermögenswerten wie Aktien, Anleihen, Immobilien oder Unternehmensbeteiligungen mit dem Ziel, zukünftige Erträge zu erzielen. Sie dient dazu, Kapital zu vermehren oder langfristige finanzielle Ziele zu erreichen. Investitionen können auch in die Ausbildung oder Weiterbildung investiert werden, um zukünftige Einkommensmöglichkeiten zu verbessern. Letztendlich ist eine Investition eine strategische Entscheidung, um finanzielle Ressourcen effektiv zu nutzen und langfristigen Wert zu schaffen. **


Ähnliche Suchbegriffe für ALS
Top-Angebote
Produkte zum Begriff ALS:
-
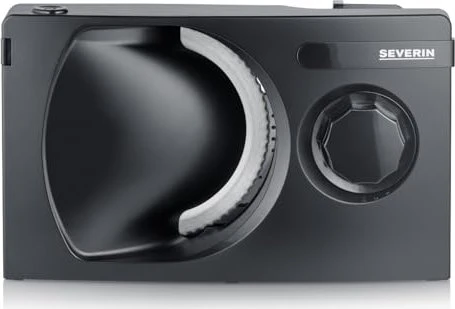
SEVERIN ALS 3912Elektro-Schneider - für Käse, Brot, Fleisch, Salami und Räucherwaren, rutschfeste Oberfläche, Platz für die Kabelaufwicklung, abnehmbares Messer, einstellbares Schneiden und Moment-Betrieb, Leistungsaufnahme: 100 W, max. Schnittdicke: 15 mm, Material des Geräts: Plastik und Stahl, Scheibenmaterial: Stahl, Scheibendurchmesser: 170 mm, Abmessungen: 33,1 × 10,1 × 20,2 cm (H×B×T), Gewicht: 1,9 kg, Farbe: Schwarz Die elektrische Aufschnittmaschine SEVERIN AS 9578 ist dank der klappbaren Grundplatte besonders kompakt und kann in jedem Schrank oder jeder Schublade verstaut werden. Die Kabelaufwicklung ermöglicht34,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
ABB ALS-PS4 ASKI Softwareerweiterung für 4 Verbrauchgruppen, ALS-profi1SDA127047R1 ALS-PS4 Softwareerweiterung für 4 Verbrauchgruppen, ALS-profiDie ASKI Lösung ist DIN EN ISO 50001 zertifiziert und ermöglicht auf Knopfdruck aussagekräftige, nachvollziehbare und verlässliche Daten abzurufen und das Energieprofil zu optimieren: Intelligentes Lastmanagement, effizientes Energiedatenmanagement und Batteriespeicher Optimierung.945,41 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
-
Was ist als betriebliche Altersvorsorge möglich?
Was ist als betriebliche Altersvorsorge möglich? In Deutschland gibt es verschiedene Möglichkeiten der betrieblichen Altersvorsorge, wie zum Beispiel die Direktversicherung, die Pensionskasse, die Pensionszusage oder die Unterstützungskasse. Arbeitnehmer können durch Entgeltumwandlung Teile ihres Bruttogehalts in eine betriebliche Altersvorsorge einzahlen. Der Arbeitgeber kann sich an den Beiträgen beteiligen und Steuervorteile nutzen. Die betriebliche Altersvorsorge bietet somit eine attraktive Möglichkeit, zusätzlich zur gesetzlichen Rente für das Alter vorzusorgen. **
-
Wird Rente als Einkommen gerechnet?
Wird Rente als Einkommen gerechnet? Ja, Renten werden in der Regel als Einkommen betrachtet und können steuerpflichtig sein. Die Höhe der Steuern hängt von verschiedenen Faktoren ab, wie z.B. der Art der Rente, dem Alter des Rentners und anderen Einkommensquellen. Es gibt jedoch auch Freibeträge und steuerliche Vergünstigungen für Rentner. Es ist ratsam, sich bei einem Steuerberater oder Finanzexperten über die steuerlichen Auswirkungen der eigenen Rente zu informieren. **
-
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Altersvorsorge und Vermögensaufbau gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl die Gesundheit als auch das Eigentum abdeckt. Zudem sollte man frühzeitig mit der Altersvorsorge beginnen, um im Ruhestand finanziell abgesichert zu sein. Des Weiteren ist es ratsam, regelmäßig Geld für den Vermögensaufbau anzulegen, sei es durch Investitionen in Aktien, Immobilien oder andere Anlageformen. Zuletzt ist eine solide finanzielle Planung und Budgetierung unerlässlich, um unerwartete Ausgaben abzufedern und langfristig finanzielle Stabilität zu gewährleisten. **

Wie macht ihr als junger Mann Altersvorsorge?
Als junger Mann kann man verschiedene Maßnahmen ergreifen, um für die Altersvorsorge vorzusorgen. Dazu gehört zum Beispiel das regelmäßige Sparen und Investieren in langfristige Anlagen wie Aktien oder Fonds. Es ist auch ratsam, frühzeitig eine private Rentenversicherung abzuschließen und sich über staatliche Förderungen wie die Riester-Rente zu informieren. Zudem ist es wichtig, sich über die verschiedenen Möglichkeiten der betrieblichen Altersvorsorge zu informieren und gegebenenfalls davon Gebrauch zu machen. **
Welche Investmentmöglichkeiten stehen mir als Anleger für den langfristigen Vermögensaufbau zur Verfügung?
Als Anleger stehen Ihnen verschiedene Investmentmöglichkeiten zur Verfügung, darunter Aktien, Anleihen, Investmentfonds und Immobilien. Diese können langfristig dazu beitragen, Ihr Vermögen aufzubauen. Es ist wichtig, eine diversifizierte Anlagestrategie zu verfolgen, um Risiken zu minimieren und langfristig erfolgreich zu sein. **
Top-Angebote
Produkte zum Begriff ALS:
-
Was sind die Vorteile der Rürup-Rente als staatlich geförderte Altersvorsorge?
Die Rürup-Rente bietet steuerliche Vorteile, da Beiträge steuerlich absetzbar sind. Zudem ist die Rente im Alter lebenslang gesichert. Die Rürup-Rente eignet sich besonders gut für Selbstständige und Gutverdiener. **
-
Was zählt als Investition?
Was zählt als Investition? Eine Investition bezieht sich auf den Kauf von Vermögenswerten wie Aktien, Anleihen, Immobilien oder Unternehmensbeteiligungen mit dem Ziel, zukünftige Erträge zu erzielen. Sie dient dazu, Kapital zu vermehren oder langfristige finanzielle Ziele zu erreichen. Investitionen können auch in die Ausbildung oder Weiterbildung investiert werden, um zukünftige Einkommensmöglichkeiten zu verbessern. Letztendlich ist eine Investition eine strategische Entscheidung, um finanzielle Ressourcen effektiv zu nutzen und langfristigen Wert zu schaffen. **
-
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
-
Was ist als betriebliche Altersvorsorge möglich?
Was ist als betriebliche Altersvorsorge möglich? In Deutschland gibt es verschiedene Möglichkeiten der betrieblichen Altersvorsorge, wie zum Beispiel die Direktversicherung, die Pensionskasse, die Pensionszusage oder die Unterstützungskasse. Arbeitnehmer können durch Entgeltumwandlung Teile ihres Bruttogehalts in eine betriebliche Altersvorsorge einzahlen. Der Arbeitgeber kann sich an den Beiträgen beteiligen und Steuervorteile nutzen. Die betriebliche Altersvorsorge bietet somit eine attraktive Möglichkeit, zusätzlich zur gesetzlichen Rente für das Alter vorzusorgen. **
Ähnliche Suchbegriffe für ALS
-
SEVERIN ALS 3912Elektro-Schneider - für Käse, Brot, Fleisch, Salami und Räucherwaren, rutschfeste Oberfläche, Platz für die Kabelaufwicklung, abnehmbares Messer, einstellbares Schneiden und Moment-Betrieb, Leistungsaufnahme: 100 W, max. Schnittdicke: 15 mm, Material des Geräts: Plastik und Stahl, Scheibenmaterial: Stahl, Scheibendurchmesser: 170 mm, Abmessungen: 33,1 × 10,1 × 20,2 cm (H×B×T), Gewicht: 1,9 kg, Farbe: Schwarz Die elektrische Aufschnittmaschine SEVERIN AS 9578 ist dank der klappbaren Grundplatte besonders kompakt und kann in jedem Schrank oder jeder Schublade verstaut werden. Die Kabelaufwicklung ermöglicht34,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
ABB ALS-PS4 ASKI Softwareerweiterung für 4 Verbrauchgruppen, ALS-profi1SDA127047R1 ALS-PS4 Softwareerweiterung für 4 Verbrauchgruppen, ALS-profiDie ASKI Lösung ist DIN EN ISO 50001 zertifiziert und ermöglicht auf Knopfdruck aussagekräftige, nachvollziehbare und verlässliche Daten abzurufen und das Energieprofil zu optimieren: Intelligentes Lastmanagement, effizientes Energiedatenmanagement und Batteriespeicher Optimierung.945,41 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
ABB ALS-PS8 ASKI Softwareerweiterung für 8 Verbrauchgruppen, ALS-profi1SDA127048R1 ALS-PS8 Softwareerweiterung für 8 Verbrauchgruppen, ALS-profiDie ASKI Lösung ist DIN EN ISO 50001 zertifiziert und ermöglicht auf Knopfdruck aussagekräftige, nachvollziehbare und verlässliche Daten abzurufen und das Energieprofil zu optimieren: Intelligentes Lastmanagement, effizientes Energiedatenmanagement und Batteriespeicher Optimierung.1338,71 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Rente als Einkommen gerechnet?
Wird Rente als Einkommen gerechnet? Ja, Renten werden in der Regel als Einkommen betrachtet und können steuerpflichtig sein. Die Höhe der Steuern hängt von verschiedenen Faktoren ab, wie z.B. der Art der Rente, dem Alter des Rentners und anderen Einkommensquellen. Es gibt jedoch auch Freibeträge und steuerliche Vergünstigungen für Rentner. Es ist ratsam, sich bei einem Steuerberater oder Finanzexperten über die steuerlichen Auswirkungen der eigenen Rente zu informieren. **
-
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Altersvorsorge und Vermögensaufbau gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl die Gesundheit als auch das Eigentum abdeckt. Zudem sollte man frühzeitig mit der Altersvorsorge beginnen, um im Ruhestand finanziell abgesichert zu sein. Des Weiteren ist es ratsam, regelmäßig Geld für den Vermögensaufbau anzulegen, sei es durch Investitionen in Aktien, Immobilien oder andere Anlageformen. Zuletzt ist eine solide finanzielle Planung und Budgetierung unerlässlich, um unerwartete Ausgaben abzufedern und langfristig finanzielle Stabilität zu gewährleisten. **
-
Wie macht ihr als junger Mann Altersvorsorge?
Als junger Mann kann man verschiedene Maßnahmen ergreifen, um für die Altersvorsorge vorzusorgen. Dazu gehört zum Beispiel das regelmäßige Sparen und Investieren in langfristige Anlagen wie Aktien oder Fonds. Es ist auch ratsam, frühzeitig eine private Rentenversicherung abzuschließen und sich über staatliche Förderungen wie die Riester-Rente zu informieren. Zudem ist es wichtig, sich über die verschiedenen Möglichkeiten der betrieblichen Altersvorsorge zu informieren und gegebenenfalls davon Gebrauch zu machen. **
-
Welche Investmentmöglichkeiten stehen mir als Anleger für den langfristigen Vermögensaufbau zur Verfügung?
Als Anleger stehen Ihnen verschiedene Investmentmöglichkeiten zur Verfügung, darunter Aktien, Anleihen, Investmentfonds und Immobilien. Diese können langfristig dazu beitragen, Ihr Vermögen aufzubauen. Es ist wichtig, eine diversifizierte Anlagestrategie zu verfolgen, um Risiken zu minimieren und langfristig erfolgreich zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.